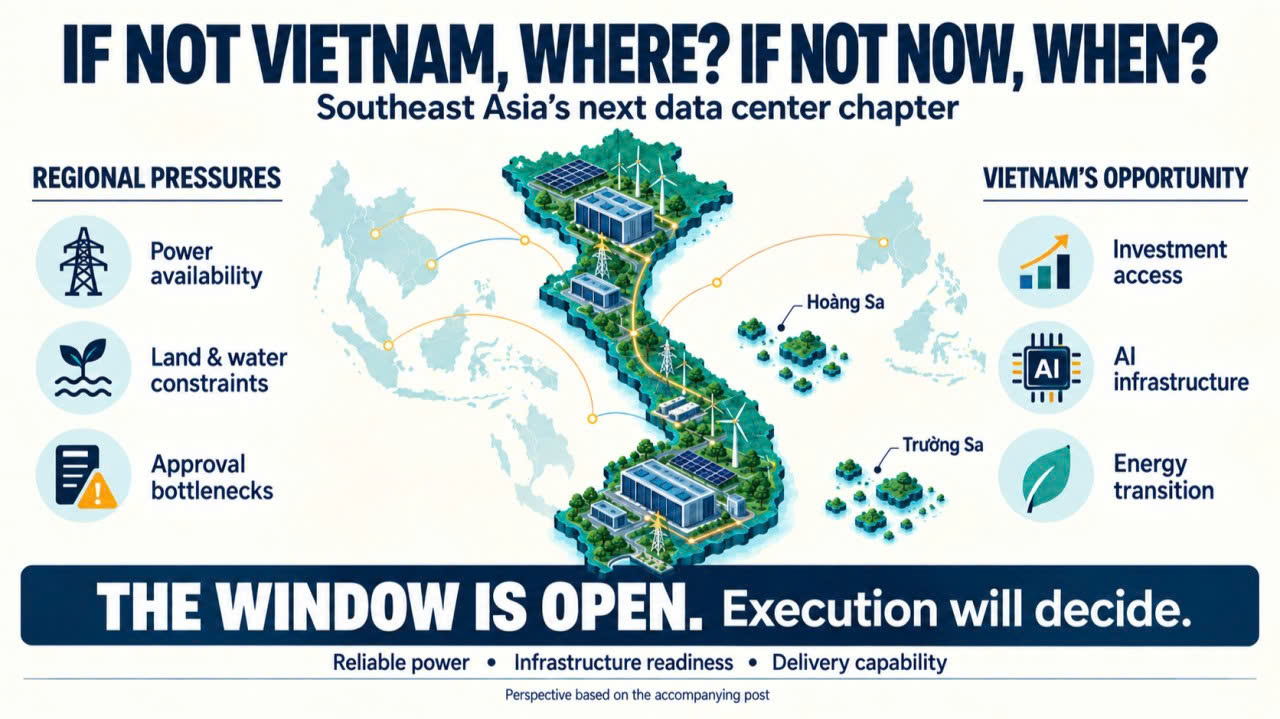
Một sự thay đổi mang tính cấu trúc đang diễn ra trên bản đồ trung tâm dữ liệu tại Đông Nam Á, và phần lớn các vùng trung tâm truyền thống đang nghiêng về phía bất lợi trong sự thay đổi này.
Hơn 18 tháng qua, bốn thị trường gần như hấp thụ toàn bộ nguồn vốn dành cho hạ tầng hyperscale và AI của ASEAN — Singapore, Malaysia, Thái Lan và, ở mức độ thấp hơn, Indonesia — lần lượt phải đối mặt với những giới hạn về đất đai, nguồn nước hoặc điện năng. Các chính phủ từng cạnh tranh với nhau về tốc độ phê duyệt một khu data center mới giờ đây lại đang cạnh tranh về việc kiểm soát và hạn chế tốc độ phát triển. Trong khi đó, Lào và Campuchia, vốn trước đây chỉ đứng ngoài câu chuyện này, đang chủ động mở cửa để thu hút đầu tư. Còn Việt Nam đã dành 18 tháng qua đi theo hướng gần như ngược lại với phần còn lại của khu vực: tháo gỡ các điều kiện thay vì bổ sung thêm các rào cản.
Đối với những đơn vị đang tư vấn cho nhà đầu tư, nhà phát triển dự án hoặc chính phủ về nơi làn sóng đầu tư hạ tầng số tiếp theo của Đông Nam Á sẽ được triển khai, câu hỏi trên tiêu đề không còn mang tính tượng trưng, mà đã trở thành câu hỏi thực tế hiện nay.
Singapore: Kiểm soát nguồn lực, không phát triển thêm
Singapore đã áp dụng lệnh tạm dừng phát triển data center từ năm 2019 do những hạn chế về không gian và nguồn điện. Đợt phân bổ có kiểm soát đầu tiên vào năm 2023 chỉ cấp tổng cộng 80 MW cho bốn nhà vận hành. Đợt mời đăng ký thứ hai được chờ đợi từ lâu (DC-CFA2) được mở vào tháng 12/2025, với cam kết phân bổ “ít nhất 200 MW”, và đóng vào tháng 8/2026 với đúng 200 MW được phân bổ tạm thời cho bốn nhà vận hành. Fitch Ratings nhận định kết quả này “thấp hơn đáng kể so với công suất mà các đề xuất cạnh tranh mong muốn”, trong bối cảnh tỷ lệ lấp đầy data center tại Singapore đã vượt 95%.
Bên cạnh đó, Cơ quan Thị trường Năng lượng Singapore (Energy Market Authority – EMA) trên thực tế đang giới hạn mức tiêu thụ điện của các data center ở khoảng 12% tổng phụ tải điện quốc gia. Dự luật Hạ tầng số được đề xuất cũng sẽ yêu cầu các cơ sở cung cấp dịch vụ cho bên thứ ba có công suất trên 10 MW phải có giấy phép của IMDA, và thuế carbon đã tăng lên 45 SGD/tấn CO₂ tương đương kể từ ngày 1/1/2026 và dự kiến tăng lên 50–80 SGD/tấn vào năm 2030. Singapore vẫn là trung tâm điều phối của khu vực về kết nối và nguồn vốn — DC Byte hiện mô tả Singapore như một “tháp điều khiển” (control tower) thay vì một thị trường tiếp tục hấp thụ phần lớn công suất mới, nhưng Singapore không còn là nơi phù hợp để xây dựng công suất mới ở quy mô lớn.
Malaysia: Âm thầm đóng cửa đối với các dự án không phục vụ AI
Malaysia đã hấp thụ phần lớn nhu cầu vượt quá khả năng đáp ứng của Singapore. Tuy nhiên, cơ hội này cũng đang dần thu hẹp. Ngày 24/2/2026, Thủ tướng Anwar Ibrahim phát biểu trước Quốc hội rằng Chính phủ “đã hạn chế việc tiếp nhận các data center mới không liên quan đến AI trong vài năm qua”, sự áp dụng thầm lặng từ khoảng năm 2024.
Bang Johor, nơi dự kiến chiếm khoảng 60% tổng công suất data center mục tiêu của Malaysia đến năm 2030, đã từ chối gần 30% số hồ sơ kể từ giữa năm 2024 do những quan ngại về tính bền vững của nguồn nước và điện, Tháng 3/2026, Menteri Besar của Johor cho biết bang này từ nay chỉ phê duyệt các dự án Hạng 3/Hạng 4 sử dụng hệ thống làm mát bằng không khí, đồng thời thẳng thừng từ chối các dự án có nhu cầu sử dụng nước cao. Một điểm nghẽn lớn hơn có thể nằm ở khả năng cung cấp điện thực tế. Tính đến tháng 3/2026, công ty điện lực quốc gia TNB đã ký hợp đồng cung cấp cho 8,3 GW nhu cầu điện từ các data center, nhưng mới chỉ có 1.054 MW — tương đương khoảng 23% — thực sự đang được cấp điện. Wood Mackenzie cảnh báo các data center tại Johor có thể tiêu thụ tới 40% nhu cầu điện của bang vào năm 2035. Thủ hiến bang Sarawaksaid phát biểu vào tháng 7/2026 rằng bang này hiện “thận trọng hơn trong việc lựa chọn dự án”, đồng thời đặt câu hỏi liệu trung tâm dữ liệu có còn được xem là ngành thiết yếu trong 5–10 năm tới hay không, xét đến số lượng việc làm tương đối hạn chế mà ngành này tạo ra.
Thái Lan: Từ thị trường có tốc độ tăng trưởng nhanh nhất đến đóng băng xây dựng
Sự đảo chiều tại Thái Lan có lẽ là mạnh nhất trong khu vực. Ngày 4/9/2026 — chỉ sáu ngày trước thời điểm bài viết được thực hiện — Thái Lan đã tạm dừng xây dựng 49 trung tâm dữ liệu trong khi cơ quan quản lý xây dựng các quy định mới về tác động đối với môi trường và nguồn tài nguyên. Động thái này diễn ra sau quyết định tạm dừng tiếp nhận các hồ sơ đầu tư mới của Hội đồng đầu tư của Thái Lan (BOI) vào tháng 4/2026, cùng với dự thảo kế hoạch phát triển điện giới hạn tốc độ tăng trưởng của data center ở mức khoảng 8.000 MW và một cơ chế sàng lọc mới dựa trên “bốn trụ cột”, bao gồm năng lượng, nước, môi trường và lợi ích kinh tế trong nước. Trong số các dự án đã được BOI phê duyệt, chỉ 16 dự án có xác nhận thực tế về khả năng được cung cấp điện. Tháng 7/2026, Chính phủ cũng xác nhận một biểu giá điện riêng, cao hơn dành cho các data center, nhằm hạn chế việc nhu cầu điện từ AI và cloud làm tăng chi phí điện của các hộ gia đình, và một quy định mới khác yêu cầu cổ đông của các nhà đầu tư data center phải duy trì tỷ lệ sở hữu trong thời hạn ba năm, tính từ thời điểm dự án bắt đầu được cấp điện. Những thay đổi này diễn ra trong bối cảnh một lượng lớn dự án đã được triển khai. Công suất trung tâm dữ liệu đang xây dựng tại Bangkok đã tăng 148% chỉ trong nửa đầu năm 2026 đặt ra câu hỏi về hướng đi tiếp theo của dòng vốn đang được triển khai trong bối cảnh các điều kiện phát triển tại thị trường này thay đổi nhanh chóng.
Indonesia: Vấn đề nằm ở khả năng triển khai, không phải nhu cầu đầu tư
Indonesia chưa áp dụng lệnh tạm dừng phát triển data center — điểm nghẽn của nước này nằm ở khả năng triển khai dự án. Việc đấu nối vào lưới điện tại Indonesia mất khoảng 3–5 năm, trong khi chu kỳ xây dựng một data center chỉ khoảng 1–2 năm. Theo dự báo, Indonesia có thể đối mặt với tình trạng thiếu hụt khoảng 1 GW công suất data center vào năm 2030. Đầu tháng 9/2026, các lãnh đạo trong ngành chia sẻ với Jakarta Post rằng khách hàng đang phải chờ 6 tháng đến 1 năm để được cấp nguồn, do những điểm nghẽn liên quan đến nhập khẩu và thủ tục cấp phép. Điều này diễn ra ngay cả khi tổng công suất data center trong pipeline tại Jakarta đã tăng 56% trong nửa đầu năm 2026, lên 1.699 MW. Dòng vốn thực tế vẫn đang được triển khai. Tháng 6/2026, BDx đã ký thỏa thuận với PLN về danh mục cung cấp điện 1,2 GW cho data center; trong khi tháng 4/2026, DayOne ký PPA lớn nhất từ trước đến nay tại Indonesia, với quy mô khoảng 450 MW. Những điểm nghẽn trong quá trình triển khai là vấn đề thực tế, chứ không chỉ là những lo ngại trên lý thuyết.
Lào và Campuchia: Quy mô nhỏ nhưng đang chủ động thu hút dòng vốn mà các thị trường khác đang từ chối
Đây là những vùng thường bị bỏ qua trong câu chuyện này. Kế hoạch đầu tư giai đoạn 2026–2030 của Lào đã chính thức đưa trung tâm dữ liệu và AI, cùng với năng lượng tái tạo, vào nhóm các lĩnh vực ưu tiên, đồng thời tận dụng lợi thế về nguồn thủy điện dồi dào của quốc gia này. Thủ đô Viêng Chăn đã ký các biên bản ghi nhớ (MoU) để nghiên cứu tính khả thi của một Trung tâm Đổi mới AI sử dụng năng lượng xanh và một Đặc khu kinh tế chuyên về AI có diện tích hơn 150 ha. Bộ Năng lượng Lào cũng đang chủ động chuyển hướng nguồn thủy điện từ hoạt động đào tiền mã hóa (crypto mining) sang phục vụ các AI data center, hoạt động luyện kim và xe điện (EV). Trao đổi với Reuters, cơ quan này cho rằng hoạt động crypto mining “không tạo ra giá trị” tương đương với việc cung cấp điện cho các khách hàng công nghiệp hoặc thương mại. Tuy nhiên, chưa có khoản đầu tư nào được ký kết ở quy mô lớn. Hiện tại, các dự án vẫn đang ở giai đoạn MoU và nghiên cứu khả thi, chưa chuyển sang giai đoạn triển khai xây dựng thực tế.
Campuchia đã tiến thêm một bước về mặt triển khai. Giữa năm 2026, nước này đã khởi công một data center quốc gia trị giá 30 triệu USD, cao 12 tầng, hướng tới chứng nhận hạng IV, Tháng 8/2026, công ty Nhật Bản erex cũng được Chính phủ Campuchia phê duyệt xây dựng một tổ hợp data center công suất 170 MW sử dụng năng lượng tái tạo tại tỉnh Pursat, kết hợp thủy điện, sinh khối và năng lượng mặt trời. Cả hai quốc gia đều đang xuất phát từ một nền tảng rất nhỏ. Công suất data center được lắp đặt tại Campuchia mới được ước tính khoảng 7 MW vào cuối năm 2024. Nhưng hướng đi đang trở nên rõ ràng: trong khi Bangkok tạm dừng 49 dự án, Phnom Penh và Vientiane đang chủ động thu hút dòng vốn từng gần như không có nhiều lựa chọn ngoài bốn thị trường lớn trong khu vực.
Việt Nam: Thị trường lớn duy nhất đang tháo gỡ điều kiện thay vì bổ sung thêm
Đây là điểm tương phản đáng chú ý đối với các nhà đầu tư đang phân bổ vốn vào hạ tầng số trong khu vực hiện nay. Trong khi các quốc gia láng giềng dành giai đoạn 2025–2026 để siết chặt các quy định, Việt Nam lại chọn tháo gỡ và đơn giản hóa các điều kiện.
Về sở hữu và cấp phép: Việt Nam đã cho phép nhà đầu tư nước ngoài sở hữu 100% vốn trong lĩnh vực dịch vụ trung tâm dữ liệu, điện toán đám mây và dịch vụ OTT theo Luật Viễn thông 2023, có hiệu lực từ giữa năm 2024. Nhà đầu tư nước ngoài hiện có thể sở hữu toàn bộ và vận hành một công ty con tại Việt Nam để triển khai trung tâm dữ liệu, mà không chịu giới hạn về tỷ lệ sở hữu. Đáng chú ý, theo Luật Đầu tư mới có hiệu lực từ ngày 1/3/2026, dịch vụ trung tâm dữ liệu đã được loại hoàn toàn khỏi danh mục ngành, nghề đầu tư kinh doanh có điều kiện, qua đó loại bỏ một lớp yêu cầu phê duyệt vẫn còn tồn tại tại nhiều thị trường khác trong khu vực.
Về thuế và ưu đãi đầu tư: Luật Công nghiệp Công nghệ số, có hiệu lực từ ngày 1/1/2026, quy định thuế thu nhập doanh nghiệp 10% trong thời hạn 15 năm đối với các trung tâm dữ liệu AI, kèm theo một thời gian miễn thuế ban đầu. Quyết định số 2161/QĐ-TTg định hướng chuyển đổi mô hình phát triển hạ tầng số của Việt Nam từ mô hình do Nhà nước dẫn dắt sang mô hình thúc đẩy bởi khu vực tư nhân, với các mục tiêu đến năm 2030 bao gồm: ít nhất 50% công suất trung tâm dữ liệu quốc gia đến từ các nhà vận hành tư nhân sử dụng năng lượng xanh, thu hút ít nhất hai tập đoàn công nghệ toàn cầu đầu tư trực tiếp, và hình thành ít nhất bốn tuyến cáp ngầm quốc tế mới do khu vực tư nhân sở hữu.
Điện năng: Yếu tố thường là điểm nghẽn, nhưng tại Việt Nam đang trở thành yếu tố tạo nên sự khác biệt. Nghị định 243/2026, được ban hành vào tháng 6/2026, đã đưa các trung tâm dữ liệu vào nhóm đối tượng đủ điều kiện tham gia cơ chế mua bán điện trực tiếp (DPPA) dạng tổng hợp thông qua lưới điện quốc gia, đồng thời dỡ bỏ mức trần giá đối với các giao dịch DPPA qua lưới điện tư nhân. Quy hoạch điện quốc gia điều chỉnh (PDP8) đã nâng mục tiêu tổng công suất nguồn điện lắp đặt của Việt Nam vào năm 2030 lên tới 236.363 MW, tăng tối đa khoảng 80.000 MW so với quy hoạch trước đó, trong đó động lực tăng trưởng chủ yếu đến từ điện mặt trời và điện gió. Việt Nam thậm chí đã khởi động lại định hướng phát triển điện hạt nhân, khi phê chuẩn thỏa thuận liên chính phủ với Nga vào năm 2026 cho dự án Nhà máy điện hạt nhân Ninh Thuận 1 công suất 2,4 GW. Tuy nhiên, để nhìn nhận một cách cân bằng, các chuyên gia pháp lý vẫn lưu ý rằng “nguồn cung năng lượng xanh đầy đủ và ổn định cho các trung tâm dữ liệu vẫn là một trở ngại” đối với tham vọng đưa Việt Nam trở thành vùng trung tâm khu vực của hệ thống các trung tâm dữ liệu. Đây vẫn là một khoảng trống thực tế cần tiếp tục theo dõi, chứ chưa phải vấn đề đã được giải quyết hoàn toàn.
Mọi thứ đang bắt đầu vào guồng. Thị trường Việt Nam đã bắt đầu xuất hiện một loạt dự án quy mô lớn. Viettel IDC đang xây dựng một cơ sở hyperscale 140 MW tại Củ Chi, Thành phố Hồ Chí Minh. CMC Corporation đang đầu tư 250 triệu USD vào một trung tâm dữ liệu quy mô lớn tại Khu Công nghệ cao Thành phố Hồ Chí Minh. G42 của Abu Dhabi đã công bố dự án quy mô lớn trị giá 2 tỷ USD tại Việt Nam cùng với FPT, VinaCapital và Vina Thai Group. Evolution của Singapore, cùng với Hathor và Frontier, đã cam kết đầu tư hơn 500 triệu USD cho một campus mới tại Thành phố Hồ Chí Minh. Đồng thời, Sembcorp Development đã được chấp thuận phát triển một campus 90 MW thông qua liên doanh StarMason. NVIDIA và Chính phủ Việt Nam đã ký thỏa thuận hợp tác vào tháng 12/2024 để xây dựng trung tâm nghiên cứu AI và trung tâm dữ liệu. Đến giữa năm 2026, NVIDIA cho biết mục tiêu là phát triển trung tâm R&D tại Hà Nội thành một “trung tâm kỹ thuật AI đẳng cấp thế giới”, đồng thời ghi nhận hoạt động kinh doanh tại Việt Nam tăng khoảng 130% so với năm trước.
Hiệu quả kinh tế là một yếu tố đáng chú ý. Chi phí xây dựng trung tâm dữ liệu tại Việt Nam hiện vào khoảng 7,1 triệu USD/MW, thấp hơn đáng kể so với mức trung bình 10,1 triệu USD/MW của khu vực APAC và 16,1 triệu USD/MW tại Nhật Bản. Trong khi đó, tỷ suất lợi nhuận trên chi phí đầu tư của Việt Nam ở mức khoảng 17,5–18,8%, đứng thứ hai trong khu vực, chỉ sau Singapore. Riêng Thành phố Hồ Chí Minh có khoảng 68 MW công suất, so với khoảng 33 MW công suất đang vận hành vào giữa năm 2026 — tức công suất dự kiến đã hơn gấp đôi công suất hiện hữu.
Một lưu ý quan trọng: Việt Nam vẫn chưa phải thị trường chín muồi. Việt Nam chưa phải là một thị trường trung tâm dữ liệu chín muồi. Tổng công suất đang vận hành hiện chỉ khoảng 100 MW, tương đương khoảng một phần mười quy mô của các thị trường dẫn đầu khu vực. Moody’s xếp Việt Nam, cùng với Philippines, vào nhóm “thị trường trung tâm dữ liệu ở giai đoạn đầu”, khác với Singapore và Malaysia — những thị trường đã thu hút phần lớn các lợi ích kinh tế trên quy mô toàn nền kinh tế. Và đó chính là điểm đáng chú ý. Một thị trường đang ở giai đoạn đầu đồng nghĩa với việc vẫn còn nhiều dư địa cho đầu tư và phát triển, trước khi các ưu đãi thuế bị thu hẹp, giá đất tăng theo nhu cầu và thời gian chờ để tiếp cận hạ tầng ngày càng kéo dài.
Vì sao “cửa sổ cơ hội” là ngay lúc này?
Hãy nhìn vào những gì đã thay đổi chỉ trong một năm. Singapore đang phân bổ công suất theo từng đợt hàng trăm MW thông qua quy trình cạnh tranh. Malaysia đã âm thầm từ chối các khoản đầu tư không liên quan đến AI trong hai năm liên tiếp. Thái Lan đã tạm dừng 49 dự án đang trong quá trình xây dựng ngay trong tuần đầu tiên của tháng 9/2026. Điểm nghẽn của Indonesia được tính bằng nhiều năm chờ đợi để được đấu nối vào lưới điện. Dữ liệu khu vực của Cushman & Wakefield cũng xác nhận xu hướng này ở cấp độ vĩ mô: Đông Nam Á hiện chiếm khoảng một nửa tổng công suất data center đang được xây dựng tại khu vực châu Á – Thái Bình Dương; khả năng cung cấp điện đã trở thành “điểm nghẽn chính của ngành”; và hoạt động phát triển đang ngày càng dịch chuyển khỏi các trung tâm truyền thống sang các khu vực ngoại vi và các thị trường mới nổi có khả năng tiếp cận nguồn điện tốt hơn.
Lào và Campuchia đã nhận thấy xu hướng này và đang định vị để đón dòng vốn dư thừa. Tuy nhiên, hai quốc gia này vẫn đi sau nhiều năm về quy mô lưới điện, mức độ rủi ro quốc gia và hạ tầng đạt chuẩn hyperscale.
Việt Nam là thị trường duy nhất trong khu vực đủ lớn để hấp thụ dòng vốn hyperscale đáng kể, đồng thời trong cùng khoảng thời gian đã:
Xóa bỏ giới hạn về tỷ lệ sở hữu nước ngoài;
Đưa data center ra khỏi danh mục ngành, nghề đầu tư kinh doanh có điều kiện;
Giảm thuế thu nhập doanh nghiệp xuống 10% đối với AI data center;
Mở cơ chế mua bán điện trực tiếp (DPPA) cho các nhà vận hành data center; và
Đồng thời thúc đẩy phát triển điện hạt nhân và hàng chục GW công suất năng lượng tái tạo.
Tất cả những điều này không có nghĩa Việt Nam mặc nhiên sẽ chiếm lĩnh dòng vốn đầu tư data center của Đông Nam Á trong 5 năm tới. Khả năng cung cấp điện thực tế vẫn cần bắt kịp tham vọng chính sách, trong khi nền tảng vận hành hiện tại vẫn còn nhỏ, khiến rủi ro triển khai là vấn đề có thật. Tuy nhiên, những “cửa sổ chính sách” như hiện nay, khi các đối thủ trong khu vực đồng thời đóng cửa trong lúc Việt Nam đồng thời mở cửa, sẽ không tồn tại mãi mãi. Quan điểm chính sách tại Hà Nội cũng có thể trở nên chặt chẽ hơn một khi áp lực về đất đai và lưới điện bắt đầu trở nên rõ rệt như những gì đang xảy ra tại Johor và Bangkok.
Vì vậy, câu hỏi dành cho các nhà đầu tư, nhà phát triển và hyperscaler đang tìm kiếm địa điểm tiếp theo tại Đông Nam Á không còn là liệu Việt Nam có nằm trong danh sách các thị trường cần xem xét hay không.Các dữ liệu hiện tại đã đưa Việt Nam vào cuộc chơi.
Bài viết gốc: https://www.linkedin.com/pulse/vietnam-where-now-when-quynh-pham-hnxic/
Danh sách tài liệu tham khảo:
Data Centre Dynamics. (2024, May 31). Singapore’s government proposes data center licensing regime. Data Centre Dynamics. https://www.datacenterdynamics.com/en/news/singapores-government-proposes-data-center-licensing-regime/
Singapore Economic Development Board. (2026, August 20). Four data centre proposals selected as part of second data centre - call for application (“DC-CFA2”). EDB Singapore. https://www.edb.gov.sg/en/news-and-insights/four-data-centre-proposals-selected-as-part-of-second-data-centre
Fitch Ratings. (2026, August 26). Singapore's capacity constraints steer data centre growth to Malaysia. Fitch Ratings. https://www.fitchratings.com/research/corporate-finance/singapores-capacity-constraints-steer-data-centre-growth-to-malaysia-26-08-2026
Taylor, C. (2026, July 17). ASEAN's AI race is officially underway. Asia Times. https://asiatimes.com/2026/07/aseans-ai-race-is-officially-underway/
National Climate Change Secretariat. (2026, July 9). Carbon tax. NCCS Singapore. https://www.nccs.gov.sg/singapores-climate-action/mitigation-efforts/carbontax/
Tan, T. (2026, January 20). Five structural shifts reshaping data centre growth across Asia Pacific. DC Byte. https://www.dcbyte.com/news-blogs/apac-data-centre-market-shifts-2026/
Ragu, D. (2026, February 24). National grids can still supply enough power for data centres, says PM. Free Malaysia Today. https://www.freemalaysiatoday.com/category/nation/2026/02/24/national-grids-can-still-supply-enough-power-for-data-centres-says-pm
Asian Water. (2024, October 11). Malaysia halts new non-AI data centres over resource concerns. Asian Water. https://asianwater.com.my/malaysia-halts-new-non-ai-data-centres-over-resource-concerns/
The Straits Times. (2024, June 23). Johor rejects nearly 30 per cent of data centre applications to protect local resources. The Straits Times. https://www.straitstimes.com/asia/se-asia/johor-rejects-nearly-30-per-cent-of-data-centre-applications-to-protect-local-resources
Malay Mail. (2026, March 10). Johor MB Onn Hafiz: No approval for data centres with high water demand, welfare comes first. Malay Mail. https://www.malaymail.com/news/malaysia/2026/03/10/johor-mb-onn-hafiz-no-approval-for-data-centres-with-high-water-demand-welfare-comes-first/212089
Tenaga Nasional Berhad. (2026, August 10). News clip document [File PDF]. TNB. https://www.tnb.com.my/assets/newsclip/10082026d.pdf
The Edge Malaysia. (2024, June 14). Johor sets up committee to coordinate data centre green requirements. The Edge Malaysia. https://theedgemalaysia.com/node/807442
Sarawak Tribune. (2024, August 28). Premier: Data centre approvals to hinge on economic value. Sarawak Tribune. https://www.sarawaktribune.com/premier-data-centre-approvals-to-hinge-on-economic-value/
The Straits Times. (2024, September 10). Thailand freezes 49 data centres as resource fears escalate. The Straits Times. https://www.straitstimes.com/asia/se-asia/thailand-freezes-49-data-centres-as-resource-fears-escalate
The Nation Thailand. (2024, November 18). BOI shapes incentives to fuel data centre boom. The Nation Thailand. https://www.nationthailand.com/business/tech/40070483
Energy Connects. (2026, July 5). Thailand plans higher power tariffs for data center owners. Energy Connects. https://www.energyconnects.com/news/utilities/2026/july/thailand-plans-higher-power-tariffs-for-data-center-owners/
MCG Asia. (2026). Thailand data centre rules 2026: New requirements. MCG Asia. https://www.mcg-asia.com/featured-insights/thailand-data-centre-rules-2026-new-requirements
Cushman & Wakefield. (2026, August 18). APAC data centre market update H1 2026. Cushman & Wakefield. https://www.cushmanwakefield.com/en/singapore/news/2026/08/apac-dc-h1-2026
Global Data Center Hub. (2024, October 2). Indonesia's data center market hits new milestones. Global Data Center Hub. https://www.globaldatacenterhub.com/p/indonesias-data-center-market-hits
The Jakarta Post. (2026, September 3). Indonesia's data center push gains ground, but faces execution test. The Jakarta Post. https://www.thejakartapost.com/business/2026/09/03/indonesias-data-center-push-gains-ground-but-faces-execution-test
DayOne Data Centers. (2024, November 15). DayOne signs Indonesia's largest 511MVA / 450MW PPA to expand hyperscale data center platform in Batam. DayOne DC. https://dayonedc.com/markets/dayone-signs-indonesias-largest-511mva-450mw-ppa-to-expand-hyperscale-data-center-platform-in-batam
PR Newswire Asia. (2025, May 22). BDx Data Centers secures Indonesia's largest data center power commitment at 1.2 GW, strengthening strategic partnership with PLN across national AI infrastructure platform. PR Newswire. https://en.prnasia.com/releases/apac/bdx-data-centers-secures-indonesia-s-largest-data-center-power-commitment-at-1-2-gw-strengthening-strategic-partnership-with-pln-across-national-ai-infrastructure-platform-535727.shtml
The Star. (2026, August 18). Laos eyes data centres, AI in investment push. The Star. https://www.thestar.com.my/aseanplus/aseanplus-news/2026/08/18/laos-eyes-data-centres-ai-in-investment-push
Lao News Agency. (2024, October 30). Ministry of Technology and Communications highlights digital transformation progress. KPL Lao News Agency. https://kpl.gov.la/En/detail.aspx?id=91710
Reuters. (2025, October 16). Laos plans to pull plug on crypto miners by early 2026. Reuters. https://www.reuters.com/sustainability/boards-policy-regulation/laos-plans-pull-plug-crypto-miners-by-early-2026-2025-10-16/
Data Centre Dynamics. (2024, December 12). Cambodia breaks ground on national data center. Data Centre Dynamics. https://www.datacenterdynamics.com/en/news/cambodia-breaks-ground-on-national-data-center/
Baker McKenzie. (2026, June 18). Vietnam: Decree No. 243/2026/ND-CP on enhanced renewable energy DPPA framework. Baker McKenzie Insight. https://www.bakermckenzie.com/en/insight/publications/2026/06/vietnam-decree-no-243-2026-nd-cp-enhanced-renewable-energy-dppa-framework
eREX Co., Ltd. (2024, July 25). eREX enters into power purchase agreement for biomass energy in Vietnam [Press release]. eREX. https://www.erex.co.jp/en/news/pressrelease/788/
Knight Frank. (2024, December). Data centres: The Cambodia report [Report PDF]. Knight Frank Research. https://content.knightfrank.com/research/2946/documents/en/data-centres-the-cambodia-report-december-2024-11773.pdf
UNCTAD. (2024, November 5). Viet Nam allows full foreign ownership in the data centre, cloud computing and over-the-top (OTT) services sectors. Investment Policy Monitor, UNCTAD. https://investmentpolicy.unctad.org/investment-policy-monitor/measures/5058/viet-nam-allows-full-foreign-ownership-in-the-data-centre-cloud-computing-and-over-the-top-ott-services-sectors
Asia Counsel. (2026, January). Vietnam data centre guide (3rd ed.) [File PDF]. Asia Counsel. https://asia-counsel.com/wp-content/uploads/2026/01/Data-Centre-Guide_3rd-edition.pdf
Deloitte Tax@Hand. (2025, December 18). Vietnam: Law introduces incentives to support digital technology sector as from 1 January 2026. Tax@Hand. https://www.taxathand.com/article/39070/Vietnam/2025/Law-introduces-incentives-to-support-digital-technology-sector-as-from-1-January-2026
JD Supra. (2025, November 10). Vietnam embraces digital infrastructure. JD Supra. https://www.jdsupra.com/legalnews/vietnam-embraces-digital-infrastructure-1424020/
DFDL. (2024, July 12). Vietnam: PDP 8 revised - Vietnam's 2030 installed power capacity targets. DFDL Legal & Tax Updates. https://www.dfdl.com/insights/legal-and-tax-updates/vietnam-pdp-8-revised-vietnams-2030-installed-power-capacity-targets/
Reuters. (2026, March 23). Russia, Vietnam agree deal on nuclear power plant construction. Reuters. https://www.reuters.com/business/energy/russia-vietnam-agree-deal-nuclear-power-plant-construction-2026-03-23/
VnExpress International. (2024, October 28). Vietnam's CMC to build $250m hyperscale data center. VnExpress. https://e.vnexpress.net/news/tech/vietnam-innovation/vietnam-s-cmc-to-build-250m-hyperscale-data-center-4914146.html
Reuters. (2025, July 10). UAE firm G42 plans $2 bln hyperscale data centre in Vietnam. Reuters. https://www.reuters.com/world/asia-pacific/uae-firm-g42-plans-2-bln-hyperscale-data-centre-vietnam-2025-07-10/
VietNamNet. (2025, November 14). Vietnam data centre boom draws billions USD as AI demand accelerates. VietNamNet Global. https://vietnamnet.vn/en/vietnam-data-centre-boom-draws-billions-usd-as-ai-demand-accelerates-2549357.html
The Investor. (2024, August 20). Sembcorp to develop 90MW data center in HCMC. The Investor. https://theinvestor.vn/sembcorp-to-develop-90mw-data-center-in-hcmc-d18734.html
TechNode Global. (2026, June 30). Nvidia aims to build Hanoi's R&D center into world-class AI engineering hub. TechNode Global. https://technode.global/2026/06/30/nvidia-aims-to-build-hanois-rd-center-into-world-class-ai-engineering-hub/
VietnamPlus. (2024, September 25). Vietnam emerges as Southeast Asia's next data centre hotspot. VietnamPlus. https://en.vietnamplus.vn/vietnam-emerges-as-southeast-asias-next-data-centre-hotspot-post323575.vnp
Viet Nam News. (2024, October 15). Viet Nam draws hyperscalers, cloud titans, AI players. Viet Nam News. https://vietnamnews.vn/economy/1797050/viet-nam-draws-hyperscalers-cloud-titans-ai-players.html
BusinessWorld. (2026, September 1). Instability of PHL electricity grid preventing data centers from achieving scale: Moody's. BusinessWorld. https://bworldonline.com/economy/2026/09/01/773926/instability-of-phl-electricity-grid-preventing-data-centers-from-achieving-scale-moodys/